同样三十出头,一类人背着漫长房贷,被月供牢牢捆在一座城市,不敢随便换工作。另一类手里攥着存款,不用还贷款,却要常年面对搬家、租房带来的各种糟心事。
十年时间一晃而过,到底手握房产的人日子更稳,还是一身轻的租房群体活得更自在?这个问题,戳中无数普通人最现实的焦虑,答案远不是有房就赢这么简单。
不少上班族都体会过被房贷支配的夜晚。凌晨被惊醒,脑子里冒出来的第一个念头,就是这个月的房贷该怎么凑。每个月工资到账,一大半直接划扣给银行,剩下的钱,才用来维持日常生活开销。
身边两种生活样本随处可见。有的同龄人咬牙上车买房,人生大半的收入都用来偿还债务。也有人坚决不碰高压力房贷,选择租房生活,攒下存款,随时可以换城市开启新生活。两种选择,没有绝对对错,但背后藏着完全不一样的生存压力。
放眼宏观层面,居民家庭背负债务的现状,已经值得所有人重视。国际清算银行统计数据显示,国内居民家庭债务杠杆率已经突破六成,近几年始终在60%‑64%这个区间来回波动。
拿来和海外经济体横向对比,能够看出明显差异。部分欧美发达国家家庭债务杠杆率处于高位,德国则维持在50%以内。2015到2025这十年,国内居民部门杠杆率上涨速度很快,年均上涨幅度,明显高于多个海外主要经济体,增速过快才是真正值得警惕的关键点。
比起抽象的杠杆率数字,普通人更该关心自己手里的现金流。每个月到手收入,扣掉房贷、各类贷款本息之后,真正留给自己支配的还能剩下多少,直接决定生活质量。
有机构测算,国内居民每个月的可支配收入当中,有不小一部分要用来偿还各类债务本息。回看曾经爆发次贷危机的美国,当年危机爆发节点,居民债务本息占收入的峰值水平还低于当下国内测算数值。也就是说,很多普通人,每个月挣来的钱,相当一部分直接交给银行。
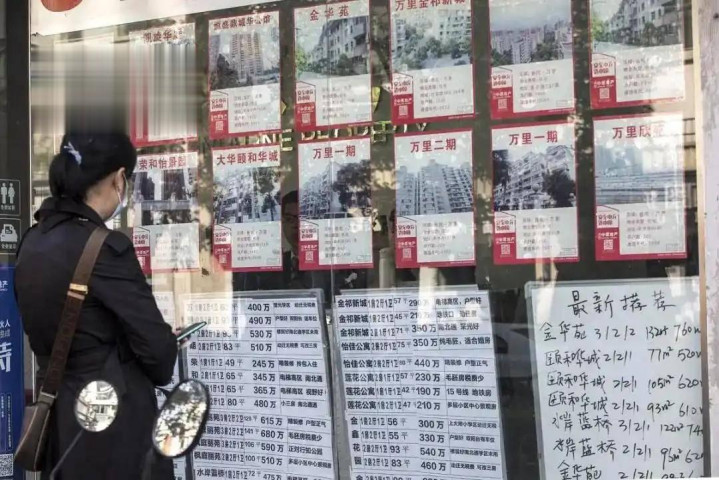
不过我们不能一刀切,认定所有买房家庭都深陷重压。调研问卷收集上万份样本之后发现,国内过半有房家庭,已经结清贷款或是月供压力很小,不用被债务束缚,这部分群体很容易被网络舆论忽略。
真正陷入煎熬的,是还在还贷的那一部分家庭。调研显示,不少还贷家庭资产负债率处在高位,房贷吃掉收入的比例十分可观。差不多每三个背负房贷的家庭,就有一户月供超过月收入的一半。
一旦月供占到收入一半以上,生活的容错空间会被直接压缩。职场上就算受委屈,也不敢轻易提离职。身体出现状况,看病开销都会让人忐忑。换城市发展、生育计划,全都要反复掂量,生活几乎经不起任何意外冲击。
断供带来的连锁后果,也在慢慢走入大众视野。房贷一旦出现断供,不只是失去房子,个人征信会留下严重污点。就算房产被司法拍卖,如果拍卖金额还不上剩余贷款,欠下的债务依旧需要继续偿还,还要承担违约金、诉讼费等额外损失。
市场上法拍房数量逐年走高,但大家要分清,并不是所有法拍房源都来自房贷断供。企业经营失败、民间借贷纠纷,同样会产生大量法拍房源,不能把法拍房数量完全等同于断供规模。部分三四线城市,局部断供风险会比大城市更加突出。
很多人会觉得,不买房租房过日子,就彻底摆脱负债,从此一身轻松。可租房这条路,同样藏着绕不开的现实难题。有机构统计50个重点城市租金房价比,一套总价两百万的住宅,每年租金回报有限,房东依靠租金回本周期非常漫长。
单看数字,租客每个月付出的租金,对比房屋总价不算高昂,看上去租房性价比很高。但租金属于纯消耗,钱付出去,不会转化成属于自己的资产。一线大城市,三四十平米普通单间,每个月租金就要几千元。
除去金钱消耗,租房还会遇上很多现实枷锁。子女入学落户,很多城市政策会向自有房产家庭倾斜,租房家庭会面临更多门槛。年纪慢慢变大之后,不少房东也会对年长租客有所顾虑,居住稳定性很难保障。
90后这一代年轻人,更是站在了这场债务博弈的中心。相关家庭财富调研显示,90后群体整体负债水平不低,负债构成当中,房贷占比很高,剩下一部分来自各类消费贷款。
一二线城市买房的90后,绝大多数离不开父母经济支援。长辈拿出积攒多年的积蓄,用来凑齐首付。表面看年轻人拥有了属于自己的房子,实际上两代人的财富,一同被绑定在房产上面。
父母掏空家底帮忙买房,一旦年轻人工作变动、收入下滑,整个家庭都要跟着承担风险。很多家庭为了一套房子,把抗风险储备全部消耗干净,遇上失业、大病这类突发状况,立刻就会陷入被动局面。
那是不是租房就万事大吉?也不能这么理想化。手握存款,没有房贷重压,确实拥有更多选择权,可以辞职远行,也可以随心更换城市工作生活。但长期租房,就要接受居住不稳定,子女教育、落户的现实阻碍。
房子本身,只是一件资产,它究竟是避风港还是沉重枷锁,关键点不在房产证那一页纸,而在于个人的负债是否处在安全区间。如果月供压垮大半收入,再值钱的房子,也会变成困住自己的牢笼。
反观租房群体,如果每个月大笔钱持续交给房东,存款增长缓慢,年纪上涨之后缺少资产托底,未来同样会产生焦虑。所以真正决定十年后过得舒不舒服,并不是简单看有没有一套房。
手里要保留足够现金流弹性,才是普通人的生存底牌。高杠杆硬着头皮上车,一旦收入出现下滑,风险会瞬间爆发。房贷控制在收入可承受范围,或是持续攒下充足存款,两种模式都能拥有安稳生活。
我们不必极端吹捧买房,也不要全盘否定房产价值,更不要盲目迷信躺平租房。结合自身收入稳定性,留足风险备用金,不去透支未来几十年的人生,才是最务实的活法。
人民资讯2021-11-20《10年后,“房奴”与“无房族”哪个过得更好?答案已经很明确了》
万生优配提示:文章来自网络,不代表本站观点。
